

بارعة جمعة – تفاصيل برس
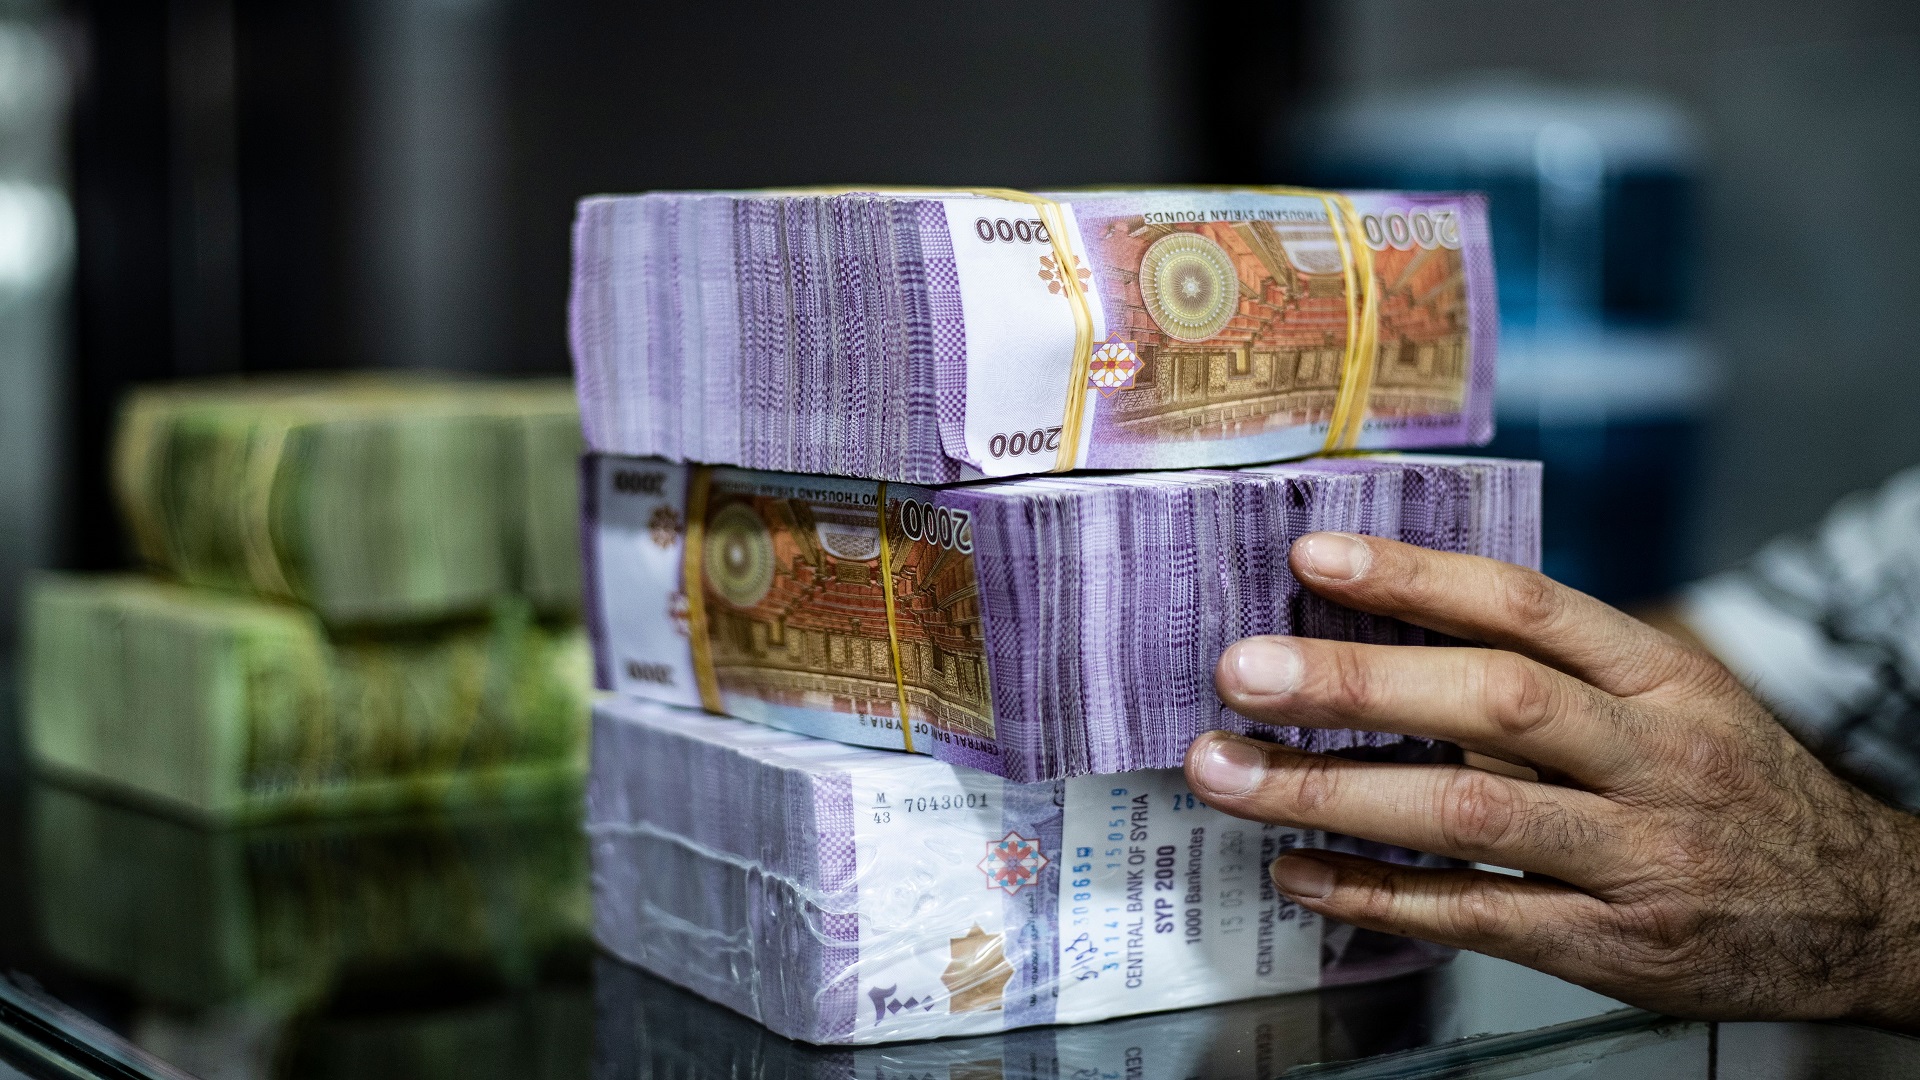
بشروط خاصة وضمانات كثيرة، سارع المصرف التجاري السوري إلى الإعلان عن البدء بمنح قرض شخصي جديد، بقيمة تصل إلى أربعة ملايين ليرة سورية، وضمن مستويات محددة ونظام صرف واستيفاء يختلف وفق درجة المُستفيد منه.
وتضمن الإعلان الذي نشره المصرف ثلاث فئات، الأولى: موظف القطاع العام المُثبّت على الملاك، الذي مضى على خدمته في القطاع العام سنة كاملة، وراتبه موطن لدى التجاري السوي، أما الثانية: موظف القطاع العام بعقد سنوي قابل للتجديد، مضى على عقده ثلاث سنوات متتالية على الأقل، وراتبه موطن لدى المصرف، أما الفئة الأخيرة، هي المتقاعد الموطن راتبه لدى المصرف التجاري السوري، أو الذي يقبض راتبه من المصرف بموجب شيك.
المواطن يسأل؟
تلقى الموظفون ممن تنطبق عليهم الشروط خبر القرض بالكثير من التساؤلات، لا سيما وأن الشروط التي تم تداولها والتي تفرض ضمانة الكفلاء ومعدل فائدة سنوية تبلغ 12٪ لمدة سنة واحدة، و14٪ لمدة سنتين، مع احتساب الفائدة على الرصيد المتناقص، أثارت شكوك الكثيرين منهم عن جدوى القرض.
محمد العيسى (40 عاماً) موظف في قطاع الاتصالات يتساءل عن السبب في حصر منح القرض للموظف الموطن راتبه لدى التجاري فقط، ما يجعل الفائدة ضمن فئات محددة وبعيدة عن فئات أخرى.
بالمقابل وجدت الموظفة سناء العلي (35 عاماً) في توقيت السماح به فرصة لتعويض النقص لديها في حاجات المنزل والأولاد، وسط هشاشة قيمة الرواتب الحالية، التي لا تكاد تسد ربع احتياجات العائلة لديها.
قرض استهلاكي
لم تقف حالة الدهشة عند موظفي القطاع العام فحسب، بل امتدت لتبدو حالة عامة، أمام قيمة القرض الذي يعادل راتب موظف في القطاع الخاص، ولا يرقى لفكرة البدء بمشروع فردي أو تنموي.
قرار منح القرض يجد له الخبير الاقتصادي ورئيس مجلس النهضة الدكتور عامر ديب في حديثه لـ “تفاصيل برس” مبرراً، أمام صعوبة ضبط حالة التضخم الحاصلة بالأسواق، ما يجعل قيمة القرض لا تعادل شيء، وسط حاجات الموظف الكثيرة، وتحول القرض إلى استهلاكي لا تجاري.
وهنا يعود الدكتور ديب للسؤال المطروح.. ما الذي بإمكان الموظف فعله بهذا القرض؟ داعياً البنوك إلى السماح للتجار بسحب أموالها المودعة لديهم والعالقة منذ أشهر قبل السماح بمنح هذه القروض، التي لا تتعدى وظيفتها تأمين الطعام والشراب للموظف، وتبدو خارج اي إطار تنموي.
شروط غير منطقية
ويضيف ديب السؤال الأبرز الذي مفاده ما الغاية من الشروط الواردة ضمن القرض؟ والتي تعد تعجيزية وغير مُنصفة برأيه، مقارنة بقيمة الفائدة التي سيتم تحصيلها من الموظف نفسه.
ويقترح الخبير الاقتصادي، أن يتم تقديم القروض ضمن صيغة الاقتطاع من راتب الموظف الشهري وبنسبة مقبولة، بعيداً عن منطق الفائدة التي تعد حرام وغير مسموح بها شرعاً، وتم تأكيد عدم العمل بها سابقاً في المصارف، مع مراعاة الشروط الخاصة بالقروض الاستهلاكية التي من الواجب استيفاؤها بطرق أخرى لا بصيغة الفائدة التراكمية على المدى الطويل.
ويضيف ديب شارحاً الفئات الأكثر استفادة من القرض، وهم موظف العقد السنوي والمتقاعد، أما المثبت يواجه شروطاً صعبة ضمن منطق الكفلاء والفائدة، واصفاً آلية العمل بالقروض بغير المرنة، وبأنها تكرار لقانون قديم تم تفعيله من جديد.


